


Lãi suất Mỹ trước một bước ngoặt mới
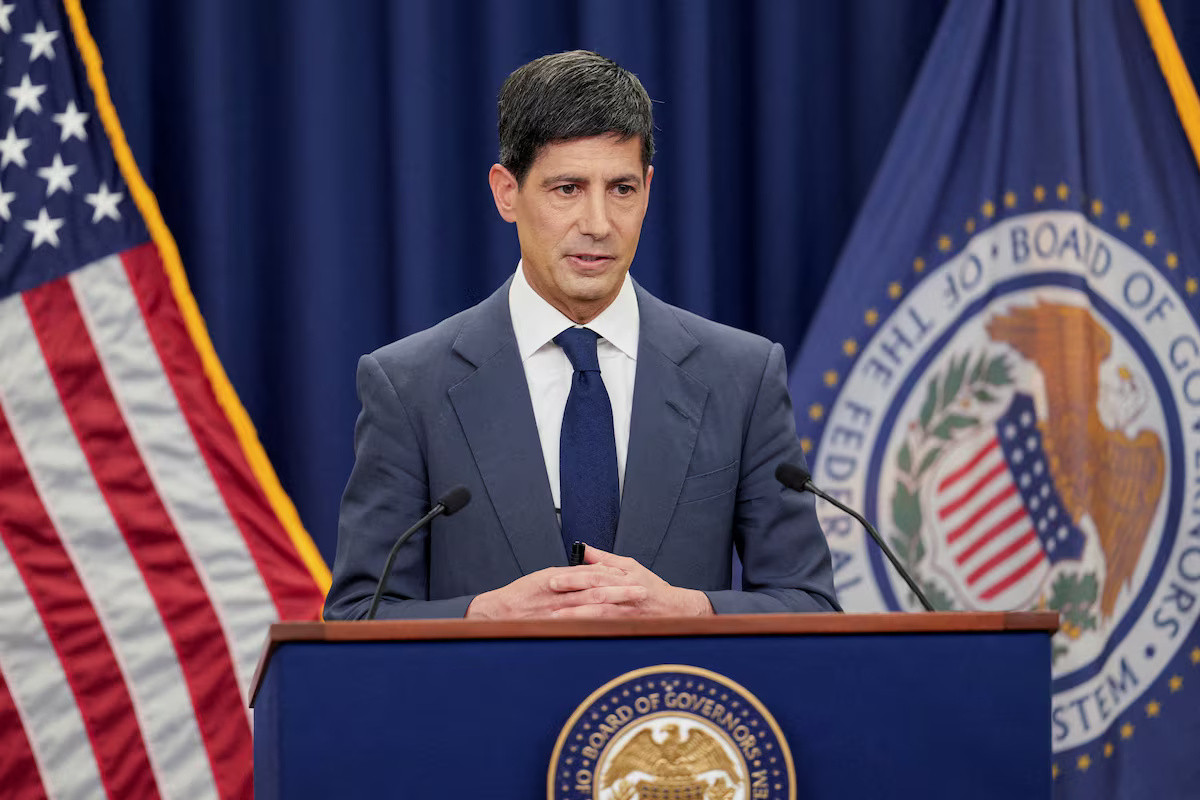
Khi ông Kevin Warsh tiếp quản vị trí Chủ tịch Fed hồi tháng 5, triển vọng kinh tế vẫn đem đến hy vọng rằng áp lực giá sẽ dần hạ nhiệt. Nhưng cán cân chính sách đã thay đổi khi chiến sự tại Trung Đông kéo dài, giá dầu vượt 100 USD/thùng, các mức thuế quan mới bắt đầu tác động tới giá hàng hóa và làn sóng đầu tư vào trí tuệ nhân tạo tiếp tục làm tăng nhu cầu đối với điện, thiết bị công nghệ và cơ sở hạ tầng.
Dữ liệu tháng 8 càng thu hẹp khả năng Fed tiếp tục duy trì lãi suất, khi giá tiêu dùng tăng 3,4% so với cùng kỳ năm trước, còn lạm phát cơ bản vẫn cao hơn mức phù hợp với mục tiêu 2%. Sau báo cáo này, thị trường nâng xác suất Fed tăng lãi suất trong cuộc họp tháng 9 lên khoảng 90%.
Giá năng lượng tăng chủ yếu do cú sốc nguồn cung từ xung đột địa chính trị, trong khi thuế quan đẩy chi phí nhập khẩu lên cao và có thể lan sang giá bán trong nước. Với AI, tác động phức tạp hơn khi làn sóng đầu tư vào trung tâm dữ liệu, mạng lưới điện và thiết bị công nghệ làm tổng cầu tăng mạnh trước khi những lợi ích về năng suất xuất hiện đầy đủ.
Ở những nơi hạ tầng chưa thể mở rộng đủ nhanh, chính nguồn đầu tư được kỳ vọng nâng năng suất trong tương lai lại có thể làm kinh tế nóng hơn trong hiện tại. Về lâu dài, AI có thể giúp mở rộng năng lực sản xuất và giảm sức ép giá, nhưng điều đó chưa giải quyết được bài toán trước mắt của Fed.
Tiền lương chưa tăng quá mạnh và kỳ vọng lạm phát dài hạn vẫn tương đối ổn định, trong khi giá dầu hoặc tác động của thuế quan có thể dịu dần. Những yếu tố này cho Fed lý do để tránh phản ứng quá mức với các cú sốc có khả năng chỉ mang tính tạm thời. Tuy nhiên, lạm phát đã ở trên mục tiêu 2% trong nhiều năm, khiến ngân hàng trung ương khó tiếp tục đặt cược rằng áp lực giá sẽ tự giảm mà không cần thêm hành động.
Cuối năm ngoái, ngân hàng trung ương Mỹ ba lần hạ lãi suất để phòng ngừa nguy cơ thị trường lao động suy yếu. Đến nay, kinh tế vẫn duy trì sức chống chịu khá tốt, tỷ lệ thất nghiệp thấp và đầu tư tiếp tục mạnh. Trong hoàn cảnh đó, mức lãi suất hiện tại có thể chưa đủ để đưa lạm phát trở lại mục tiêu trong thời gian mong muốn.
Khả năng tăng thêm 0,25 điểm phần trăm vì thế có cơ sở, nhưng không phải một quyết định hiển nhiên. Chính sách tiền tệ thường mất nhiều tháng mới tác động đầy đủ tới nền kinh tế. Nếu các cú sốc năng lượng và thuế quan bắt đầu suy yếu, Fed có nguy cơ thắt chặt vào lúc một phần áp lực giá đang tự giảm.
Khi lạm phát kéo dài, doanh nghiệp và người tiêu dùng có thể bắt đầu điều chỉnh hành vi với giả định giá cả sẽ tiếp tục tăng nhanh. Nếu kỳ vọng đó ăn sâu hơn vào nền kinh tế, Fed có thể phải hành động mạnh tay hơn về sau.
Ông Warsh đã nhiều lần nhấn mạnh rằng ổn định giá cả là trách nhiệm của Fed và cảnh báo ngân hàng trung ương sẽ phải hành động nếu quá trình giảm lạm phát không diễn ra đủ nhanh. Sau số liệu tháng 8, việc giữ nguyên lãi suất sẽ buộc ông phải giải thích vì sao những cảnh báo trước đó chưa đủ để chuyển thành hành động.
Chỉ một lần tăng 0,25 điểm phần trăm thì khó có thể đưa lạm phát trở lại mục tiêu. Nếu Fed cho rằng mặt bằng lãi suất hiện nay chưa đủ hạn chế nhu cầu, thị trường sẽ lập tức tính tới khả năng có thêm các đợt tăng, qua đó đẩy lợi suất trái phiếu và chi phí vay lên cao hơn. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã chạm 5%, phản ánh đồng thời lo ngại giá dầu duy trì ở mức cao và kỳ vọng Fed có thể bước vào một giai đoạn thắt chặt mới.
Ông Warsh từ lâu vốn không có xu hướng đưa ra định hướng quá cụ thể về đường đi của lãi suất, vì cho rằng những cam kết như vậy có thể hạn chế khả năng phản ứng khi dữ liệu thay đổi. Trong một môi trường bất định, cách tiếp cận này có lý, nhưng sự im lặng cũng để lại khoảng trống cho thị trường tự diễn giải.
Một lần tăng lãi suất không được giải thích rõ có thể nhanh chóng bị coi là khởi đầu của nhiều đợt tăng tiếp theo, từ đó đẩy lợi suất trái phiếu và chi phí vay tăng mạnh hơn mức Fed mong muốn.
Fed cần cho thấy ngân hàng trung ương đang nhìn nền kinh tế theo kịch bản nào, liệu việc tăng lãi suất chỉ nhằm điều chỉnh mức độ hạn chế của chính sách hay báo hiệu một chu kỳ thắt chặt kéo dài hơn. Điều này càng quan trọng khi các thành viên Fed có thể cùng nhìn một bộ dữ liệu nhưng đánh giá khác nhau về mức độ bền vững của lạm phát, trong bối cảnh nền kinh tế đồng thời chịu tác động của giá năng lượng, thuế quan và làn sóng đầu tư công nghệ quy mô lớn.
Khi triển vọng còn nhiều bất định, việc các nhà hoạch định chính sách đưa ra những đánh giá khác nhau không nhất thiết cho thấy Fed mất phương hướng, mà có thể phản ánh đúng hơn mức độ phức tạp của bài toán chính sách hiện nay.
Yếu tố chính trị khiến quyết định tháng 9 được theo dõi kỹ hơn bình thường, song lịch bầu cử không thể trở thành cơ sở cho chính sách tiền tệ. Uy tín của một ngân hàng trung ương độc lập phụ thuộc vào khả năng cho thấy quyết định được đưa ra từ triển vọng lạm phát và tăng trưởng, thay vì sức ép từ Nhà Trắng.
Thử thách đối với ông Warsh vì thế lớn hơn chuyện tăng hay giữ nguyên lãi suất trong một cuộc họp. Những cú sốc hiện nay có thể giảm dần và khiến một chu kỳ thắt chặt trở nên không cần thiết, nhưng cũng có thể chồng lên nhau, khiến lạm phát tiếp tục cao và buộc Fed phải hành động quyết liệt hơn sau này.
Tin tức liên quan
-
Lãi suất Mỹ trước một bước ngoặt mới
-
 Thành phố Huế chọn sản phẩm chủ lực, thúc đẩy nông nghiệp hàng hóa theo chuỗi
-
 Bộ Tài chính làm rõ đề xuất “nới lỏng điều kiện cho nhà đầu tư nước ngoài”
-
 Miền Bắc tăng đầu tư pin lưu trữ hỗ trợ lưới điện
-
 Quy mô GDP Việt Nam vượt Philippines, áp sát Thái Lan, thu nhập gần theo kịp Indonesia
-
 Thêm nhiều hàng hóa Canada bị Mỹ áp thuế 50%
-
 Siêu El Nino khiến tuyến huyết mạch chuyển hàng sang Mỹ tắc nghẽn
-
 Việt Nam có cần “luật chơi” riêng cho kinh tế tầm thấp để bắt kịp cuộc đua mới?
-
 Tiếp tục nâng tầm, mở rộng quan hệ, phát huy ngoại giao kinh tế
-
 Sửa đồng bộ ba luật trong lĩnh vực ngân hàng: siết rửa tiền, giảm lệ thuộc tín dụng